AIの電力不足は、中小企業には託送料金で届く——データセンター需要は10倍、2027年度から空押さえの精算
2026.10.07 夕 | 株式会社NGraph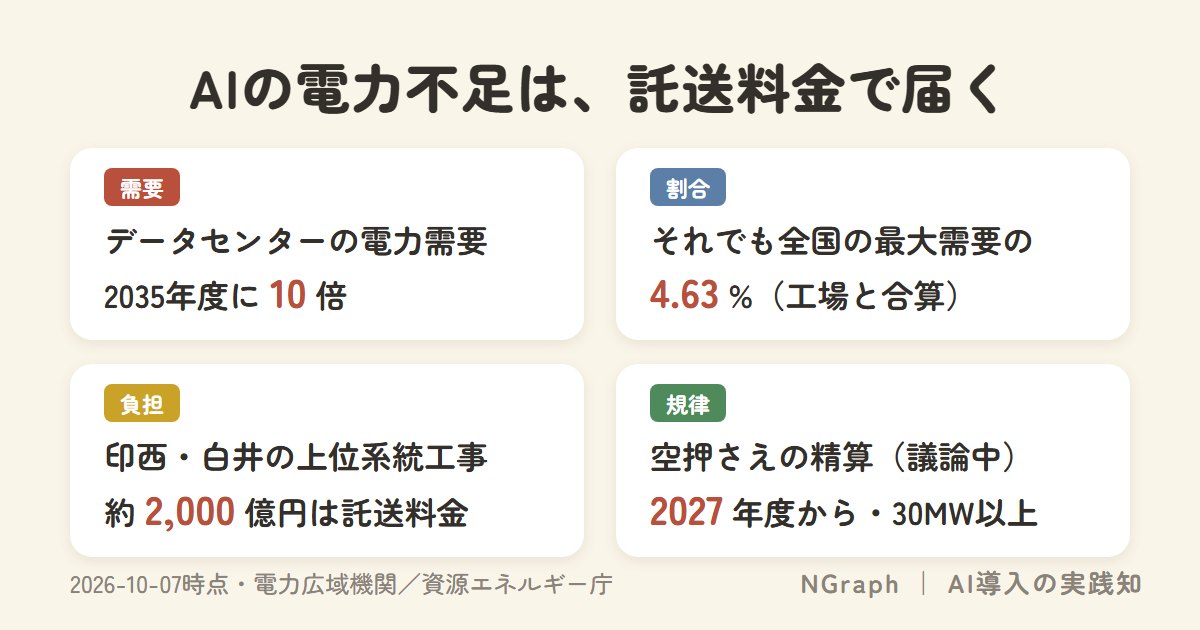
日本のデータセンターの電力需要は、電力広域的運営推進機関(OCCTO)の想定で、2026年度の64万kWから2035年度の661万kWへ約10倍になります。それでも半導体工場と合わせて、全国の最大需要の4.63%です。中小企業に届く経路として一次資料から確認できるのは、停電ではなく、電気料金の一部である託送料金と、2027年度の適用を目指して議論中の「空押さえ」の精算です。
・AIの電力不足が中小企業に届く形(停電、電気代、AIの利用料、系統接続の4つ)
・10倍と4.63%という2つの数字の読み方
・自社で決めること3つと、よくある読み違い5つ
何が起きているか——データセンターの電力需要は2035年度に約10倍、全国の4.63%
OCCTOは2026年1月21日の需要想定で、データセンターと半導体工場の新設や増設を、案件ごとに個別に計上しました。経済指標からの相関式では反映できないためです。計上するのは、系統接続の手続きで工事費の負担金に関する契約や請求まで進んだ案件と、それ以前でも送配電事業者が蓋然性が高いと判断した案件です。計上があったのは、北海道、東北、東京、中部、関西、中国、九州の7エリアでした。
データセンターの電力需要は、2035年度に約10倍
| 年度 | データセンター | 半導体工場 | 2つの合計 | 全国の最大需要に占める割合 |
|---|---|---|---|---|
| 2026年度 | 64万kW | 19万kW | 83万kW | 0.52% |
| 2030年度 | 328万kW | 92万kW | 420万kW | 2.59% |
| 2035年度 | 661万kW | 101万kW | 762万kW | 4.63% |
出所:OCCTO「全国及び供給区域ごとの需要想定(2026年度)」別添表1-1。最大需要電力は個別計上された値です。
全国の需要は微増、中身が入れ替わる
全国の最大需要電力は、2025年度夏季の実績158,815千kWから、2035年度に164,601千kWへ動き、平均増減率は+0.4%です。総量がほぼ動かないなかで、用途別には違う動きが出ます。需要電力量は、家庭用その他が293,380百万kWhから276,612百万kWhへ年平均▲0.6%、業務用が193,483百万kWhから195,177百万kWhへ+0.1%、産業用その他が316,507百万kWhから374,339百万kWhへ+1.7%です。
増えるのは産業用その他。家庭用その他は減る
家庭用その他の「その他」は、契約電力50kW未満の小型工場や商店の低圧電力、公衆街路灯などです。産業用その他の「その他」は、高圧・特別高圧の建設工事用、農事用、臨時用などを指します。データセンターと半導体工場は、関西で既設データセンターの増設を業務用に入れた分を除き、産業用その他に入っています。
数字がズレる理由——万kWと億kWh、送電端と使用端、「計上した案件」だけ
この記事には割合が2つ出てきます。4.63%と6.71%で、どちらもOCCTOの表にある2035年度の、データセンターと半導体工場の合計です。違うのは物差しです。
| 物差し | 2026年度 | 2030年度 | 2035年度 |
|---|---|---|---|
| 最大需要電力(瞬間の大きさ) | 0.52% | 2.59% | 4.63% |
| 需要電力量(年間の量) | 0.83% | 3.74% | 6.71% |
出所:OCCTO「全国及び供給区域ごとの需要想定(2026年度)」別添表1-1。2つの合計が全国に占める割合です。
瞬間の大きさと年間の量、送電端と使用端
最大電力は、夏の高需要期に同時に必要な電力です。電力量は1年間の合計で、OCCTOは個別計上分を、最大電力に負荷率と稼働時間を掛けて求めています。ほぼ止まらずに動く設備ほど、年間の量で見た割合が大きく出ます。データセンターの電力量は、2026年度の48億kWhから2035年度の494億kWhへ増え、半導体工場と合わせると568億kWhです。なお、最大需要は送電端、電力量は使用端の値です。この記事は電力量を使用端で統一しています。
個別計上は蓋然性の高い案件だけ、前回想定より後ろへずれた
OCCTOの数字は、2026年1月時点で蓋然性が高い案件の積み上げで、申込の総量ではありません。後の章に出る印西・白井の連系待ち約2,500MWは、資源エネルギー庁が2025年10月に示した申込容量です。両者の対応関係は、どちらの資料にも書かれていないので、この記事は結びません。
前回(2025年度供給計画)との比較では、主にデータセンターの工事延期や設計変更で、運開時期と最終規模に届く時期が後ろへずれました。データセンターは2033年度まで前回想定を下回り、2034年度以降は上回る見通しです。IEAの数字にも同じ種類の食い違いがあります。世界のデータセンターの電力消費は、2024年に約415TWh、2025年に485TWhで、伸びは17%です。別の箇所では、2025年は500TWh弱、15%超の増加とも書かれています。同じ量の別の丸め方です。
数字の読み方に迷う段階なら、無料のAI診断で自社の現在地を先に見ておくと、次の判断が楽になります。
停電するのか——「目標停電量の超過」は信頼度基準の話で、主因は火力の休廃止
OCCTOの2026年度年次報告書には「目標停電量を超過」という言葉が出ます。これは停電の予告ではなく、年間に見込まれる供給不足の量(EUE)が、供給計画で基準とした目標停電量を上回る、という信頼度基準の超過です。
2026年度は東京エリアで、補修調整をしても必要な供給力を確保できず、夏の高需要期に、120万kWのkW公募が実施されました。長期では、電源の休廃止等により、東北は2028・2029年度、東京は2028〜2031年度、中部から四国は2028〜2030年度、九州は2028〜2035年度、沖縄は2034・2035年度に超過が出ます。2026・2027年度の月別の予備率は、全エリア・全月で7%を上回ります。
超過の背景は、火力の減少です。2026年度中に休廃止となる火力電源371万kWのうち、126万kWは2026年度の供給計画で初めて計上されました。データセンターは需要側の一因で、OCCTOは、主にデータセンターの運開時期の後ろ倒しなどで、蓋然性の高い需要を見極めることがより困難になっていると書いています。
IEAは、2019〜2024年の小売電気料金と電力需要の変化の間に、明確で体系的な関係は見られないと整理しています。対象は米国の州、EU、日本、韓国、シンガポールです。一方、制約の強い市場に大規模負荷が急速につながると、料金に上昇圧力がかかります。米国のPJMの容量市場が上限価格に達した例で、独立監視機関が、データセンター負荷の見込みを主因の1つと指摘しました。
電気代に来るのか——印西の2,000億円は託送料金で、全需要家が払う
託送料金は送配電網の利用料で、電気料金の一部として、家庭や中小企業を含むすべての需要家が負担します。AIの電力問題が電気代に届くなら、通り道はここです。
資源エネルギー庁の制度設計ワーキンググループ(2025年10月15日・資料5)によると、データセンターは千葉県の印西・白井エリアなど一部の地域に、供給できる量を超える申込みが集まっています。印西・白井で連系を待つ大規模需要は約40件、申込容量の総計は約2,500MWです。今後必要な工事の総額は2,000億円超で、内訳は上位系統が約2,000億円、供給線が約200億円程度、連系を希望する需要家が負担する特定負担額が約100億円程度です。
印西・白井の系統増強費は、大半を託送料金が払う
上位系統は変電所の新設や送電線の張り替えなどで、資料は「エリアの広範囲に裨益する」として、すべて一般負担、つまりエリアの託送料金で賄う扱いだと書いています。電源側には一般負担の上限額(1kWあたり4.1万円)が定められています。資料は、過大な投資が増えれば、エリアの託送料金負担への影響も考えられると整理しました。
託送料金への影響額は、6本の資料に示されていません。この記事でも試算しません。なお、7エリアに北陸、四国、沖縄は入っていませんが、これは2026年1月時点で蓋然性の高い案件の計上が無いという意味であり、影響が無いと読むのは誤りです。
2027年度から変わること——空押さえの精算(30MW以上・猶予1年・最長6年)
資源エネルギー庁の次世代電力系統ワーキンググループは、2026年6月10日の資料1で、空押さえへの対策を整理しました。空押さえは、系統の容量を確保したまま使わずにいる状態です。放置すると、需要家への適切な電力供給が難しくなるおそれがあり、託送料金の負担が増えるおそれもあります。
対応は2本立てで、容量開放は、段階別契約の途中段階での供給開始の延期や契約電力の減少への対策、費用精算は、通常契約と段階別契約の最終契約電力での供給開始の延期への対策です。ここでの段階別契約とは、契約電力を段階的に引き上げていく契約のことです。
| 項目 | 資料の案(2026年6月10日時点) |
|---|---|
| 対象 | 最終契約電力30MW以上の需要家。2020年度以降に新設された全国の特別高圧の需要家で、契約成立済みのうち上位約1割に相当 |
| 容量開放 | 対象エリアは系統の空き容量の水準で判断。水準は次回以降に議論 |
| 費用精算 | 全エリアに適用 |
| 猶予 | それぞれ1年間。1年を超える延期は、災害で設備が被災した場合など、明確に確認できる被害に限る案 |
| 段階別契約の最長期間 | 原則6年。現状の契約の約9割をカバー |
| 適用開始 | 2027年度初頭からを目指す。関係規程の改定は2027年4月頃。契約締結済みで最終契約電力に達していない需要家にも適用 |
出所:資源エネルギー庁 次世代電力系統ワーキンググループ 資料1(2026年6月10日)。いずれも議論中の案で、決定ではありません。
費用精算は難しい論点です。変電所の新設や変圧器の増設など、広い範囲の設備増強では、個々の需要家に帰属する費用を特定しづらく、精算が不十分だと、託送料金の上昇を通じて他の系統利用者に影響が及ぶおそれがある、と資料は書いています。
対象は最終契約電力30MW以上の大きな需要家です。中小企業の多くはこの線に届かないはずですが、自社の契約電力が気になる場合は電力会社に確認してください。規律の矛先というより、費用精算が働けば託送料金への転嫁が抑えられる側にいます。案の段階なので、効き方は制度が固まるまで分かりません。データセンター自身にも、省エネ法の措置が2026年4月1日から掛かりました。2030年度を目標年度に、事業者平均のPUEを1.4以下にする基準で、PUEはデータセンター全体の消費電力をIT機器の消費電力で割った値です。
世界ではどうか——IEAの950TWh・3%と、1タスクあたりの電力は年に1桁下がる
IEAは2026年4月16日の報告書で、世界のデータセンターの電力消費を、2024年の約415TWhから2025年の485TWh、基本シナリオの2030年に950TWhへと見込みました。ほぼ倍増ですが、2030年の世界の電力需要の約3%です。AI向けのデータセンターに限ると、2025年に50%増え、2025〜2030年で3倍になります。
世界のデータセンター電力は、2030年に950TWhへ
大手テクノロジー5社の設備投資は、2025年に4,000億ドルを超え、2026年にさらに75%増える見込みです。AI向けの最先端データセンターの建設費は、IT機器込みで1kWあたり4万〜5万ドルです。
一方、同じ報告書は、AIの1タスクあたりのエネルギーが、近年、年に1桁以上、少なくとも10分の1へ下がっていると書いています。総量は増えても、1回あたりは小さくなっています。
AIの利用料に電力不足が上げ圧力として出ているのでしょうか。今回確認した範囲では、目立つ制約は電力そのものではありません。広帯域メモリ(HBM)の不足は、IEAによると少なくとも2027年末まで続きます。もう1つは、系統につなぐまでの待ち時間です。API単価が新しいモデルで前のモデルより下がった例は、AIの値下げはモデル名を書き換えるまで届かないに書きました。ただし、将来の料金が上がらないと言い切る材料は、6本の資料にありません。
IEAは、データセンターの需要が年間の0.1〜1%の時間だけ柔軟であれば、2035年までの新設分を現在の電力システムで受け入れる余地があると見ています。米国のバージニア州は、25MW超かつ負荷率75%超の大規模負荷向けに新しい料金クラスを承認し、2027年1月から適用します。大きな需要家に費用の責任を持たせる議論が、米国では料金制度の側から先に形になりました。
中小企業が決めること3つと、よくある誤り5つ
1つ目は、電力不足を理由にAI導入を先送りしないことです。根拠は2点あります。1タスクあたりの電力が年に1桁以上下がっていること、データセンターと半導体工場が全国の最大需要の4.63%にとどまることです。2つ目は、自社のサーバーでAIを動かすなら、電気代が自社のメーターに来る側に回ると知っておくことです。クラウドなら電力は事業者側に入ります。手元で動かす判断基準は手元で動くAIの判断基準にまとめました。3つ目は、契約している電力会社の料金表や約款で、託送料金に当たる項目を探すことです。明細に別の欄として出るかは、この記事の資料では確かめていません。見つからなければ電力会社に問い合わせます。
| 経路 | 届く形 | この記事の資料では言えない形 | 根拠 |
|---|---|---|---|
| 電気代 | エリアの託送料金への影響 | 金額と時期が示された値上げ | エネ庁2025年10月は「影響も考えられる」 |
| 停電 | 目標停電量の超過という基準の話 | 停電の予告 | OCCTO 2026年3月。電源の休廃止等 |
| AIの利用料 | メモリ不足の長期化 | 電力を理由にした値上げ | IEA。HBM不足は2027年末まで |
| 系統接続 | 連系待ちと空押さえ精算の議論 | 30MW未満への適用 | エネ庁2026年6月。対象は30MW以上の案 |
よくある誤り5つ
誤り1:「AIで電力が足りなくなるから、AIは待つ」。待つ前に、4.63%と、1タスクあたりの電力が年に1桁以上下がっている事実を確かめてください。
誤り2:「電気代が上がったのはAIのせい」と、一因を主因にする。OCCTOが挙げる超過の理由は電源の休廃止等で、IEAは2019〜2024年の国・州の平均では、料金と需要の間に体系的な関係を見ていません。
誤り3:申込の総量を、需要想定と同じものとして語る。印西・白井の約2,500MWは申込容量で、OCCTOの個別計上は蓋然性の高い案件の積み上げです。別の物差しを割り算してはいけません。
誤り4:「目標停電量の超過」を「停電する」と読む。信頼度基準の話で、東京ではkW公募のように不足を埋める手当ても動いています。
誤り5:自社サーバーに置けば、電力問題と無関係になると考える。電力が自社のメーターに移るだけです。託送料金は、どこで動かしても電気料金の一部として払います。
どれに当たるか迷う場面では、FDE型AI導入支援で、自社の業務に合わせて一緒に整理できます。
よくある質問
日本でAIの電力は足りなくなりますか?
データセンターの最大需要電力は2026年度の64万kWから2035年度の661万kWへ約10倍ですが、半導体工場と合わせても全国の最大需要の4.63%です。年次報告書の目標停電量の超過は、主に電源の休廃止等によるもので、停電の予告ではありません。
中小企業の電気代は上がりますか?
今回の6本の資料に、上がると決まった記述はありません。資源エネルギー庁は、印西・白井の上位系統の約2,000億円をエリアの託送料金で賄う扱いと整理し、託送料金の負担への影響も考えられると書いています。金額と時期は示されていません。
北陸(福井・石川・富山)はどうですか?
OCCTOが個別計上した7エリアに、北陸は入っていません。2026年1月時点で蓋然性の高い案件の計上が無いという意味で、影響が無いという意味ではありません。
AIの利用料は、電力不足で上がりますか?
IEAは、AIの1タスクあたりのエネルギーが年に1桁以上下がっていると書いています。目立つ制約は、広帯域メモリの不足(少なくとも2027年末まで)と系統接続の待ち時間です。将来の料金が上がらないと言い切る材料はありません。
空押さえの規律は、中小企業に関係ありますか?
対象は最終契約電力30MW以上の需要家で、2027年度初頭からの適用を目指して議論中です。中小企業は対象の外側にいますが、費用精算が働けば託送料金への転嫁が抑えられる側にいます。2026年6月時点の案で、決定ではありません。
データセンターはどこに建ちますか?
OCCTOが個別計上したのは、北海道、東北、東京、中部、関西、中国、九州の7エリアです。申込みが集中している地域として、資源エネルギー庁は千葉県の印西・白井エリアを挙げています。
まとめ
データセンターの電力需要は2035年度に約10倍でも、全国の最大需要の4.63%です。届く経路として確認できるのは、託送料金と、議論中の空押さえの精算で、停電や利用料の値上げは今回の資料から言えません。まず、電力会社の料金表で託送料金の項目を探してください。常時動かすAIの運用は、常時稼働のAIは止まっても知らせないとモデルの終了日にも書きました。
・電力広域的運営推進機関「全国及び供給区域ごとの需要想定(2026年度)」(2026年1月21日)
・電力広域的運営推進機関「2026年度年次報告書 供給計画の取りまとめ」(2026年3月)
・資源エネルギー庁「局地的な大規模需要に対する規律確保について」(次世代電力系統ワーキンググループ 2026年6月10日 資料1)
・資源エネルギー庁「電力ネットワークの次世代化について」(制度設計ワーキンググループ 2025年10月15日 資料5)
・IEA「Key Questions on Energy and AI」(World Energy Outlook Special Report・2026年4月16日)
・資源エネルギー庁「省エネ・非化石転換法に基づくデータセンター業に係る措置」(2026年4月)